Vai jums ir parādu pārvaldības plāns ( DMP ) un nepieciešams konts?
If you’re entering into or are in a Debt Management Plan (DMP), we provide personal accounts to manage your money separately.
✅ Apply online in minutes
✅ No credit checks
✅ No minimum deposit
✅ UK sort code and account number
✅ Mastercard contactless debit card
✅Receive wages and eligible benefits
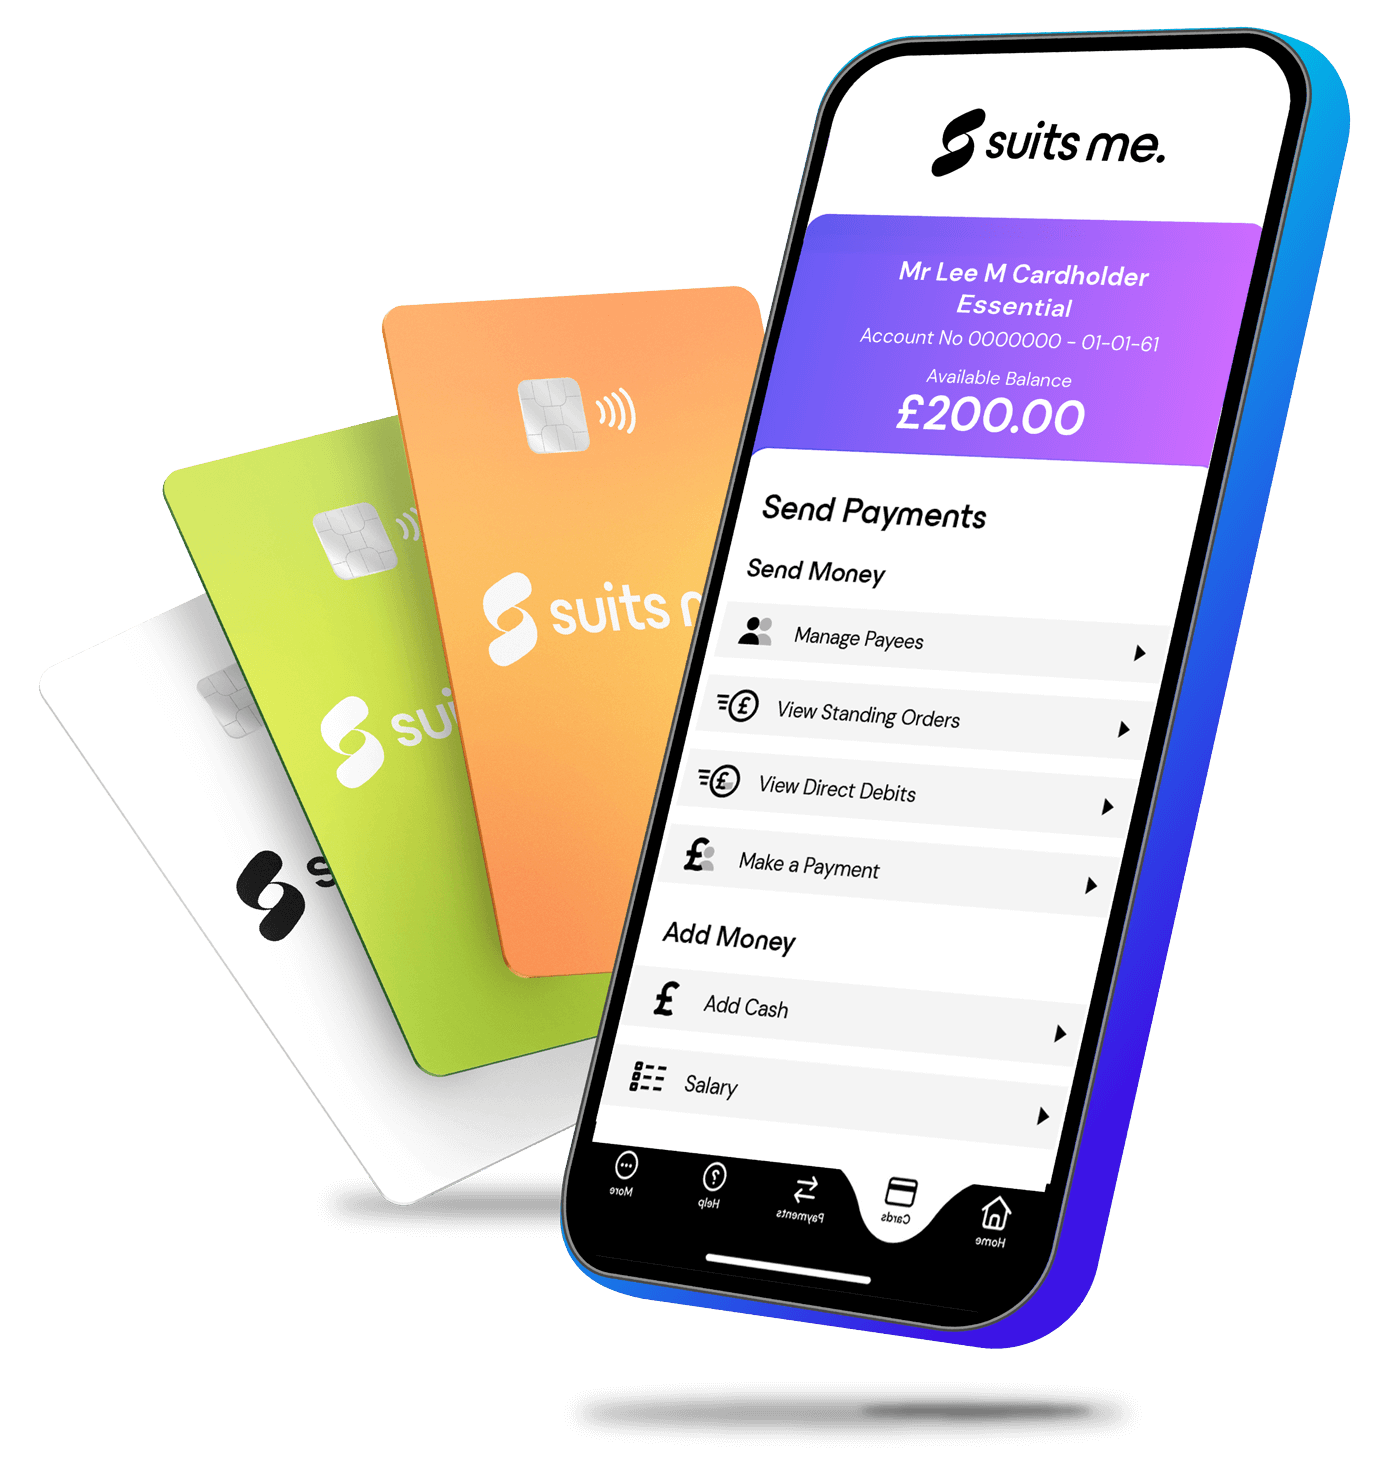
If you’re entering into or are in a Debt Management Plan (DMP), we provide personal accounts to manage your money separately.
✅ Apply online in minutes
✅ No credit checks
✅ No minimum deposit
✅ UK sort code and account number
✅ Mastercard contactless debit card
✅Receive wages and eligible benefits
Can I open a bank account on a Debt Management Plan?
Yes. Being on a Debt Management Plan (DMP) doesn’t automatically stop you from opening a new account.
Many people on a DMP choose to open a separate everyday account to help them receive their wages, pay household bills and manage their monthly budget.
Suits Me offers an accessible personal account with the everyday features you need to manage your money while you’re on a Debt Management Plan.
With Suits Me, you get:
- No credit check when you apply
- No overdraft available
- No minimum deposit required
- UK account number and sort code
- Contactless Mastercard® debit card
- Receive wages and eligible benefits
- Direct Debits and Standing Orders
- Mobile app to manage your money

Tūkstošiem cilvēku uzticas Suits Me
-
Man bija grūti atrast darbu bez bankas atbalsta, bet „Suits Me“ man deva iespēju, un līdz šim viņi ir bijuši vienkārši lieliski – paldies!
Nathan Noon, „Suits Me“ klients
-
The personal account. This app is keeping in touch with you 24/7, and it’s solving your issues in seconds. I very very recommend it!
Julia, Suits Me kliente
-
Highly recommend this personal account.. You can top up with cash at paypoint which are everywhere! You’re ready to use your Suits me card immediately. I cannot praise them enough. You are only spending what funds are in your account so no debt. ***
LC, „Suits Me“ klients
-
This company will be a Godsend for many people who got themselves into debt or cant get a bank account, it’s a great company with excellent customer service..
Lynne, Suits Me kliente
Should I open a separate bank account for a Debt Management Plan?
Many people decide to open a separate account when they start a Debt Management Plan because it can make budgeting much easier.
Using an everyday account like Suits Me can help you:
- Keep your monthly income separate from your debt repayments
- Pay rent, utilities and other essential bills
- Track your spending more easily
- Build better budgeting habits
- Reduce the risk of missing important payments
- You want to avoid the risk of your bank using money in your account to offset debts you owe them (sometimes called the “right of set-off”).
Plus, a Suits Me account comes with no overdraft facility, making it easier to stick within your budget and only spend what is available.
Why choose a Suits Me account while on a Debt Management Plan?

Manage your money with confidence
Keep your everyday finances organised with a UK account number, sort code and contactless Mastercard® debit card for daily spending.

Receive your wages and eligible benefits
Have your income paid directly into your account so you can budget and manage your monthly repayments more easily.

Budget wherever you are
Use the Suits Me app to check your balance, monitor spending and keep track of your money in real time.

Pay your bills on time
Set up Direct Debits and Standing Orders for rent, utilities, subscriptions and other regular payments, helping you stay on top of essential household bills.

No overdraft or credit facility
Manage the money you have available without the option to borrow, making it easier to stick to your monthly budget.

Cash top ups across the UK
Need to pay in cash? Top up your account at thousands of PayPoint locations nationwide.
What is the best bank account for a Debt Management Plan?
The best account for a Debt Management Plan is one that helps you manage your everyday money simply and confidently.
When comparing accounts, consider features like:
| Funkcija | Man der | High-street Banks |
|---|---|---|
| Nav kredīta pārbaudes | ✅ | May carry out credit checks |
| No CIFAS marker check | ✅ | May carry out eligibility assessments |
| No overdraft | ✅ | Depends on provider |
| Minimālā iemaksa nav nepieciešama | ✅ | Depends on provider |
| Lielbritānijas konta numurs un bankas kods | ✅ | ✅ |
| Bezkontakta Mastercard® debetkarte | ✅ | ✅ |
| Receive wages & eligible benefits | ✅ | ✅ |
| Naudas atmaksa un atlaides | ✅ | Rarely |
| Tiešie debeti un pastāvīgie maksājumi | ✅ | ✅ |
| Mobilā lietojumprogramma | ✅ | Most providers |
 1
Izvēlieties kontu
Atlasiet sava konta veidu un aizpildiet tiešsaistes pieteikumu 3 minūtēs.
2
Iemaksājiet naudu savā kontā
Pievienojiet naudu, izmantojot pārskaitījumu, algas vai naudas summu.
 3
Lietošana man ir piemērota ikdienā
Saņemiet naudas atmaksu par ikdienas iepirkšanos.
Izvēlieties sev piemērotāko kontu
Būtisks
Dublēt kontu
Maksāt kā jūs ejat / mēnesī
-
Ja Jums jau ir galvenais bankas konts un vēlaties rezerves personīgo kontu, kas ir viegli atverams un lietojams, šis konts ir ideāli piemērots Jums. Reizēm veikt mēneša izdevumus ar elastīgu karti un mobilo lietotni, maksājot pēc patēriņa. Ja Jūs veicat vairāk nekā dažus darījumus mēnesī, Jums varētu būt piemērotāki citi mūsu konti.
-
Ja Jums jau ir galvenais bankas konts un vēlaties rezerves personīgo kontu, kas ir viegli atverams un lietojams, šis konts ir ideāli piemērots Jums. Reizēm veikt mēneša izdevumus ar elastīgu karti un mobilo lietotni, maksājot pēc patēriņa. Ja Jūs veicat vairāk nekā dažus darījumus mēnesī, Jums varētu būt piemērotāki citi mūsu konti.
Premium
Izdevumu konts
5,97 £ mēnesī
-
Ikdienas izdevumiem ar šo kontu jūs saņemat vairāk par savu naudu. Ja veicat regulārus pārskaitījumus un izņemat skaidru naudu, Premium būs laba izvēle. Naudas atmaksa, atlaides un viss, kas nepieciešams, lai viegli tērētu naudu.
-
Ikdienas izdevumiem ar šo kontu jūs saņemat vairāk par savu naudu. Ja veicat regulārus pārskaitījumus un izņemat skaidru naudu, Premium būs laba izvēle. Naudas atmaksa, atlaides un viss, kas nepieciešams, lai viegli tērētu naudu.
Premium Plus
Galvenais konts
£ 9.97 / mēnesī
-
Ja jums ir nepieciešams konts algas un pabalstu saņemšanai, regulāru maksājumu veikšanai vai skaidras naudas iemaksai, Premium Plus ir labākā izvēle. Izbaudiet visas priekšrocības, VIP telefona rindu apvedceļu un maksimālas atlīdzības. Ideāla un vienkārša alternatīva galvenajam kontam lielā bankā.
-
Ja jums ir nepieciešams konts algas un pabalstu saņemšanai, regulāru maksājumu veikšanai vai skaidras naudas iemaksai, Premium Plus ir labākā izvēle. Izbaudiet visas priekšrocības, VIP telefona rindu apvedceļu un maksimālas atlīdzības. Ideāla un vienkārša alternatīva galvenajam kontam lielā bankā.
Atveriet savu Suits Me kontu jau šodien!
Atveriet savu kontu mazāk nekā 3 minūtēs!
Kam ir piemērots parādu pārvaldības plāns?
Parādu pārvaldības plāns (DMP) parasti ir piemērots cilvēkiem, kuriem ir regulāri ienākumi, bet kuriem ir grūti segt minimālos ikmēneša maksājumus par vairākiem parādiem. Tas vislabāk darbojas attiecībā uz nenodrošinātiem parādiem, un parasti to apsver gadījumos, kad parādi ir pietiekami pārvaldāmi, lai nebūtu nepieciešams izmantot formālāku maksātnespējas risinājumu, piemēram, individuālo brīvprātīgo vienošanos (IVA) vai bankrotu.
Cik ilgi ir spēkā parādu pārvaldības plāns?
DMP ilgums ir atkarīgs no kopējās parāda summas un no tā, kādu summu jūs reāli varat atļauties atmaksāt katru mēnesi. Lielākā daļa plānu ilgst no viena līdz desmit gadiem, lai gan daži cilvēki tos pabeidz ātrāk, ja viņu finansiālā situācija uzlabojas vai ja viņi saņem vienreizēju maksājumu, lai parādus nokārtotu priekšlaicīgi.
Vai parādu pārvaldības plāns ietekmēs manu kredītreitingu?
Jā. Parādu pārvaldības plāns (DMP) parasti negatīvi ietekmē jūsu kredītreitingu, jo jūs atmaksājat parādus pēc samazinātas likmes, nevis ievērojot sākotnēji vienojušos nosacījumus. Šī informācija paliek jūsu kredītvēsturē sešus gadus. Tomēr daudziem cilvēkiem finanšu stabilitātes uzlabošanās ir svarīgāka par īstermiņa ietekmi uz kredītreitingu.
Vai man ir jāmaina bankas konts, uzsākot parādu pārvaldības plānu?
Ir stingri ieteicams atvērt jaunu bankas kontu, pirms sākas jūsu parādu pārvaldības plāns (DMP). Ja izmantojat bankas pakalpojumus iestādē, kurai arī esat parādā — piemēram, ja izmantojat pārskatīto kontu vai kredītkarti tajā pašā bankā —, tai ir likumīgas tiesības izmantot līdzekļus jūsu norēķinu kontā, lai segtu jūsu parādu. To sauc par ieskaita tiesībām, un tas var atstāt jūs bez naudas nepieciešamajām dzīves izmaksām.
Kādiem kritērijiem jāpievērš uzmanība, izvēloties bankas kontu, ja esmu iesaistījies parādu pārvaldības programmā?
Jums būs nepieciešams konts bez pārskatīšanas iespējas, bez piesaistītiem kredītproduktiem un bez saistības ar jebkuru no jūsu esošajiem kreditoriem. Ideālā gadījumā tam būtu jāatbalsta tiešie debeti un pastāvīgie maksājumi, lai jūs varētu vienkārši pārvaldīt savus regulāros rēķinus un maksājumus saskaņā ar parādu pārvaldības plānu (DMP). Vērts meklēt arī kontus, kuriem nav nepieciešama kredītspējas pārbaude, jo DMP laikā jūsu kredītreitings, visticamāk, tiks ietekmēts.
Vai es varu atvērt bankas kontu, ja man ir slikta kredītvēsture un es piedalos parādu pārvaldības programmā?
Jā. Daudzi pakalpojumu sniedzēji piedāvā kontus, kas ir īpaši paredzēti cilvēkiem ar sliktu kredītvēsturi. Tos dažkārt dēvē par pamata bankas kontiem vai bankas konta alternatīvām, piemēram, „Suits Me“. Parasti šie pakalpojumu sniedzēji neveic kredītspējas pārbaudes, tāpēc jūsu parādu pārvaldības plāns (DMP) vai kredītreitings nekavēs jūsu pieteikuma apstiprināšanu.
Vai bankas konta maiņa ietekmēs manu parādu pārvaldības plānu?
Nē. Pāreja uz jaunu bankas kontu nekādi neietekmē pašu parādu pārvaldības plānu (DMP). Jūsu DMP pakalpojuma sniedzējs turpinās pārvaldīt jūsu maksājumus saskaņā ar vienošanos. Jums vienkārši būs jāpaziņo darba devējam jaunā konta rekvizīti algas saņemšanai un jāatjaunina visi tiešie debeti vai pastāvīgie maksājumi, norādot jauno kontu.
Vai kreditori var ar mani sazināties vai aprēķināt procentus parāda pārvaldības plāna (DMP) laikā?
Parādu pārvaldības plāns (DMP) ir neoficiāla vienošanās, tāpēc kreditoriem nav juridiska pienākuma iesaldēt procentus vai pārtraukt sazināties ar jums. Tomēr daudzi kreditori piekritīs to darīt, tiklīdz plāns būs ieviests. Uzticams DMP pakalpojumu sniedzējs jūsu vārdā risinās sarunas, lai panāktu procentu un komisijas maksu apturēšanu.
Vai man vajadzētu izmantot bezmaksas vai maksas DMP pakalpojumu sniedzēju?
Bezmaksas parādu pārvaldības pakalpojumu sniedzēji, piemēram, „StepChange“ un „Citizens Advice“, piedāvā tos pašus pakalpojumus, ko maksas pakalpojumu sniedzēji, un jums par to nav jāmaksā. Izvēloties bezmaksas pakalpojumu sniedzēju, lielāka daļa jūsu naudas tiek novirzīta parādu atmaksai, nevis komisijas maksām. Parasti tiek ieteikts izmantot bezmaksas pakalpojumu sniedzēju, kuru regulē FCA.