¿Tienes un Plan de Gestión de Deudas ( DMP ) y necesitas una cuenta?
If you’re entering into or are in a Debt Management Plan (DMP), we provide personal accounts to manage your money separately.
✅ Apply online in minutes
✅ No credit checks
✅ No minimum deposit
✅ UK sort code and account number
✅ Mastercard contactless debit card
✅Receive wages and eligible benefits
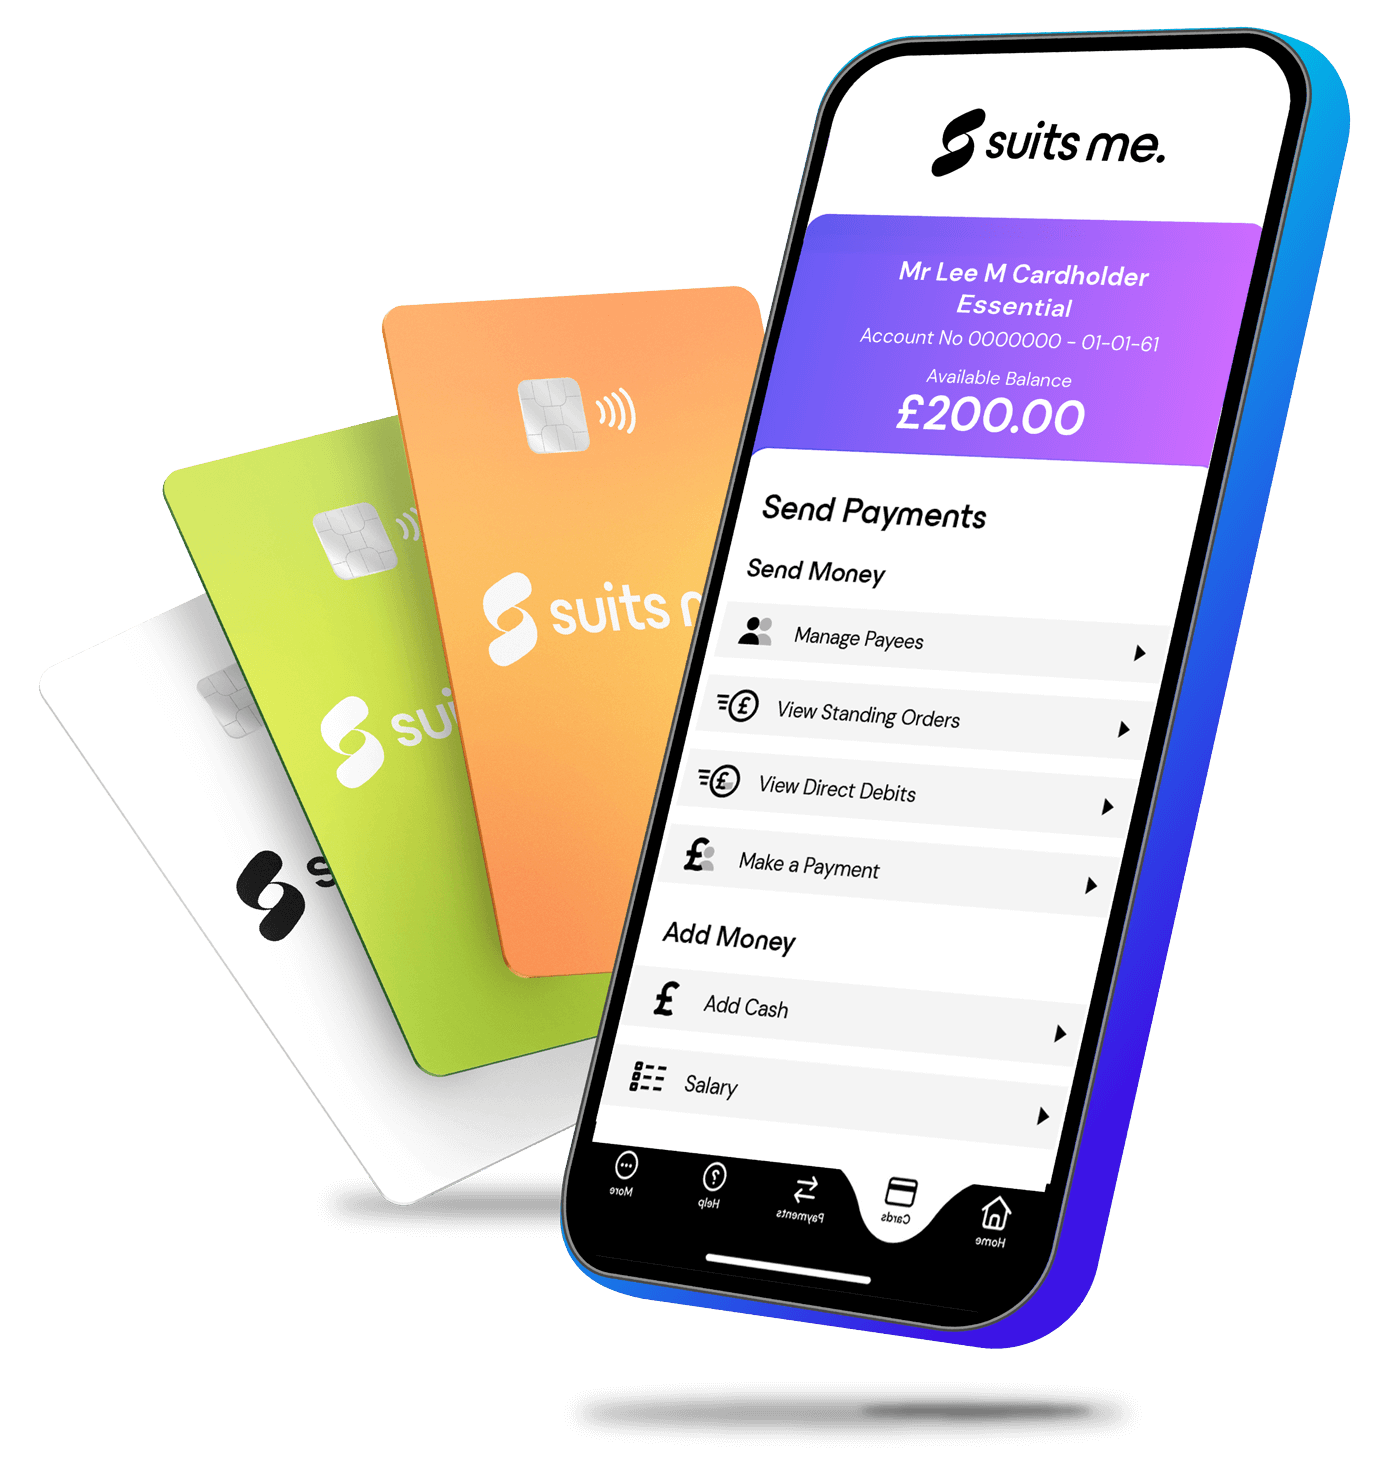
If you’re entering into or are in a Debt Management Plan (DMP), we provide personal accounts to manage your money separately.
✅ Apply online in minutes
✅ No credit checks
✅ No minimum deposit
✅ UK sort code and account number
✅ Mastercard contactless debit card
✅Receive wages and eligible benefits
Can I open a bank account on a Debt Management Plan?
Yes. Being on a Debt Management Plan (DMP) doesn’t automatically stop you from opening a new account.
Many people on a DMP choose to open a separate everyday account to help them receive their wages, pay household bills and manage their monthly budget.
Suits Me offers an accessible personal account with the everyday features you need to manage your money while you’re on a Debt Management Plan.
With Suits Me, you get:
- No credit check when you apply
- No overdraft available
- No minimum deposit required
- UK account number and sort code
- Contactless Mastercard® debit card
- Receive wages and eligible benefits
- Direct Debits and Standing Orders
- Mobile app to manage your money

Miles de personas confían en Suits Me.
-
Me ha costado mucho encontrar trabajo sin tener una cuenta bancaria, pero en «Suits Me» me han dado una oportunidad y, hasta ahora, han sido fantásticos. Gracias.
Nathan Noon, cliente de Suits Me
-
The personal account. This app is keeping in touch with you 24/7, and it’s solving your issues in seconds. I very very recommend it!
Julia, clienta de Suits Me
-
Highly recommend this personal account.. You can top up with cash at paypoint which are everywhere! You’re ready to use your Suits me card immediately. I cannot praise them enough. You are only spending what funds are in your account so no debt. ***
LC, cliente de Suits Me
-
This company will be a Godsend for many people who got themselves into debt or cant get a bank account, it’s a great company with excellent customer service..
Lynne, cliente de Suits Me
Should I open a separate bank account for a Debt Management Plan?
Many people decide to open a separate account when they start a Debt Management Plan because it can make budgeting much easier.
Using an everyday account like Suits Me can help you:
- Keep your monthly income separate from your debt repayments
- Pay rent, utilities and other essential bills
- Track your spending more easily
- Build better budgeting habits
- Reduce the risk of missing important payments
- You want to avoid the risk of your bank using money in your account to offset debts you owe them (sometimes called the “right of set-off”).
Plus, a Suits Me account comes with no overdraft facility, making it easier to stick within your budget and only spend what is available.
Why choose a Suits Me account while on a Debt Management Plan?

Manage your money with confidence
Keep your everyday finances organised with a UK account number, sort code and contactless Mastercard® debit card for daily spending.

Receive your wages and eligible benefits
Have your income paid directly into your account so you can budget and manage your monthly repayments more easily.

Budget wherever you are
Use the Suits Me app to check your balance, monitor spending and keep track of your money in real time.

Pay your bills on time
Set up Direct Debits and Standing Orders for rent, utilities, subscriptions and other regular payments, helping you stay on top of essential household bills.

No overdraft or credit facility
Manage the money you have available without the option to borrow, making it easier to stick to your monthly budget.

Cash top ups across the UK
Need to pay in cash? Top up your account at thousands of PayPoint locations nationwide.
What is the best bank account for a Debt Management Plan?
The best account for a Debt Management Plan is one that helps you manage your everyday money simply and confidently.
When comparing accounts, consider features like:
| Característica | Me conviene | High-street Banks |
|---|---|---|
| Sin verificación de crédito | ✅ | May carry out credit checks |
| No CIFAS marker check | ✅ | May carry out eligibility assessments |
| No overdraft | ✅ | Depends on provider |
| Sin depósito mínimo | ✅ | Depends on provider |
| Número de cuenta y código de sucursal del Reino Unido | ✅ | ✅ |
| Tarjeta de débito Mastercard® sin contacto | ✅ | ✅ |
| Receive wages & eligible benefits | ✅ | ✅ |
| Reembolsos y descuentos | ✅ | Rarely |
| Débitos directos y órdenes permanentes | ✅ | ✅ |
| Aplicación móvil | ✅ | Most providers |
 1
Elija una cuenta
Seleccione su tipo de cuenta y complete la solicitud en línea en 3 minutos.
2
Recargar saldo
Añade dinero a través de una transferencia, un salario o una recarga en efectivo.
 3
Usa Suits Me Everyday
Consigue cashback en tus compras diarias.
Elija la cuenta que más le convenga
Essential
Cuenta de respaldo
Pago mensual
-
Si ya tienes una cuenta bancaria principal y deseas una cuenta personal de respaldo que sea fácil de abrir y usar, esta cuenta es perfecta para ti. Para gastos mensuales ocasionales con una tarjeta flexible de prepago y una aplicación móvil. Si realizas más de unas pocas transacciones al mes, es posible que nuestras otras cuentas sean más adecuadas para ti.
-
Si ya tienes una cuenta bancaria principal y deseas una cuenta personal de respaldo que sea fácil de abrir y usar, esta cuenta es perfecta para ti. Para gastos mensuales ocasionales con una tarjeta flexible de prepago y una aplicación móvil. Si realizas más de unas pocas transacciones al mes, es posible que nuestras otras cuentas sean más adecuadas para ti.
Premium
Cuenta de gastos
5,97 £ al mes
-
Para los gastos diarios, con esta cuenta sacará más partido a su dinero. Si realiza transferencias periódicas y retiradas de efectivo, Premium será una buena opción. Reembolsos, descuentos y todo lo que necesita para gastar con facilidad.
-
Para los gastos diarios, con esta cuenta sacará más partido a su dinero. Si realiza transferencias periódicas y retiradas de efectivo, Premium será una buena opción. Reembolsos, descuentos y todo lo que necesita para gastar con facilidad.
Premium Plus
Cuenta principal
9,97 £ /mes
-
Si necesita una cuenta para su salario y prestaciones, para configurar pagos periódicos o para ingresar dinero en efectivo, Premium Plus es la mejor opción. Disfrute de todas las ventajas, acceso VIP sin esperas al teléfono y máximas recompensas. La alternativa ideal y sin complicaciones a un banco tradicional para su cuenta principal.
-
Si necesita una cuenta para su salario y prestaciones, para configurar pagos periódicos o para ingresar dinero en efectivo, Premium Plus es la mejor opción. Disfrute de todas las ventajas, acceso VIP sin esperas al teléfono y máximas recompensas. La alternativa ideal y sin complicaciones a un banco tradicional para su cuenta principal.
¿Para quién es adecuado un plan de gestión de deudas?
Un plan de gestión de deudas (DMP) suele ser adecuado para personas que cuentan con ingresos regulares, pero que tienen dificultades para hacer frente a los pagos mínimos mensuales de varias deudas. Funciona mejor con deudas no garantizadas y, por lo general, se plantea cuando las deudas son lo suficientemente manejables como para no requerir una solución de insolvencia más formal, como un acuerdo voluntario de liquidación (IVA) o la quiebra.
¿Cuánto tiempo dura un plan de gestión de deudas?
La duración de un plan de gestión de la deuda (DMP) depende del importe total adeudado y de lo que realmente puedas permitirte pagar cada mes. La mayoría de los planes tienen una duración de entre uno y diez años, aunque algunas personas los completan antes si su situación financiera mejora o si reciben una suma global para saldar sus deudas de forma anticipada.
¿Afectará un plan de gestión de deudas a mi puntuación crediticia?
Sí. Por lo general, un plan de gestión de deudas (DMP) tendrá un impacto negativo en tu puntuación crediticia, ya que estás pagando tus deudas a un ritmo reducido en lugar de cumplir con las condiciones acordadas inicialmente. Esta información permanece en tu expediente crediticio durante seis años. Sin embargo, para muchas personas, la mejora en su estabilidad financiera compensa el impacto a corto plazo en su calificación crediticia.
¿Tengo que cambiar de cuenta bancaria al iniciar un plan de gestión de deudas?
Se recomienda encarecidamente que abras una nueva cuenta bancaria antes de que comience tu plan de gestión de deudas (DMP). Si operas con una entidad a la que también le debes dinero —por ejemplo, por un descubierto o una tarjeta de crédito del mismo banco—, esta tiene el derecho legal de utilizar los fondos de tu cuenta corriente para compensar lo que le debes. Esto se conoce como «derecho de compensación» y puede dejarte sin dinero para cubrir los gastos básicos de subsistencia.
¿Qué debo tener en cuenta a la hora de elegir una cuenta bancaria si estoy acogido a un plan de gestión de deudas?
Te conviene abrir una cuenta que no permita descubiertos, que no incluya productos de crédito y que no esté vinculada a ninguno de tus acreedores actuales. Lo ideal es que admita domiciliaciones bancarias y órdenes permanentes, para que puedas gestionar sin problemas tus facturas periódicas y los pagos del plan de gestión de la deuda (DMP). También vale la pena buscar cuentas que no requieran una verificación de solvencia, ya que es probable que tu puntuación crediticia se vea afectada durante un DMP.
¿Puedo abrir una cuenta bancaria aunque tenga un historial crediticio negativo mientras estoy en un plan de gestión de deudas?
Sí. Hay varios proveedores que ofrecen cuentas diseñadas específicamente para personas con un historial crediticio deficiente. A veces se denominan «cuentas bancarias básicas» o «alternativas a las cuentas bancarias», como Suits Me. Por lo general, no realizan comprobaciones de solvencia, por lo que tu plan de gestión de deudas (DMP) o tu puntuación crediticia no serán un impedimento para que te acepten.
¿Afectará a mi plan de gestión de la deuda el hecho de cambiar de cuenta bancaria?
No. Cambiar a una nueva cuenta bancaria no afecta al plan de gestión de la deuda (DMP) en sí. Tu proveedor del DMP seguirá gestionando tus pagos según lo acordado. Solo tendrás que comunicar a tu empresa los datos de tu nueva cuenta para el pago del salario y actualizar cualquier domiciliación bancaria o orden permanente para que se realice en tu nueva cuenta.
¿Pueden los acreedores seguir poniéndose en contacto conmigo o cobrarme intereses mientras estoy en un plan de gestión de la deuda?
Un plan de gestión de deudas (DMP) es un acuerdo informal, por lo que los acreedores no están legalmente obligados a congelar los intereses ni a dejar de ponerse en contacto contigo. Sin embargo, muchos acreedores aceptarán hacerlo una vez que el plan esté en marcha. Un proveedor de DMP de confianza negociará en tu nombre para intentar que se suspendan los intereses y los cargos.
¿Debería recurrir a un proveedor de DMP gratuito o de pago?
Los proveedores de planes de gestión de deudas (DMP) gratuitos, como StepChange y Citizens Advice, ofrecen el mismo servicio que los proveedores de pago sin coste alguno para ti. Recurrir a un proveedor gratuito significa que una mayor parte de tu dinero se destina al pago de tus deudas, en lugar de a comisiones. Por lo general, se recomienda recurrir a un proveedor gratuito regulado por la FCA.