Plan zarządzania zadłużeniem ( DMP ) i potrzebujesz konta?
If you’re entering into or are in a Debt Management Plan (DMP), we provide personal accounts to manage your money separately.
✅ Apply online in minutes
✅ No credit checks
✅ No minimum deposit
✅ UK sort code and account number
✅ Mastercard contactless debit card
✅Receive wages and eligible benefits
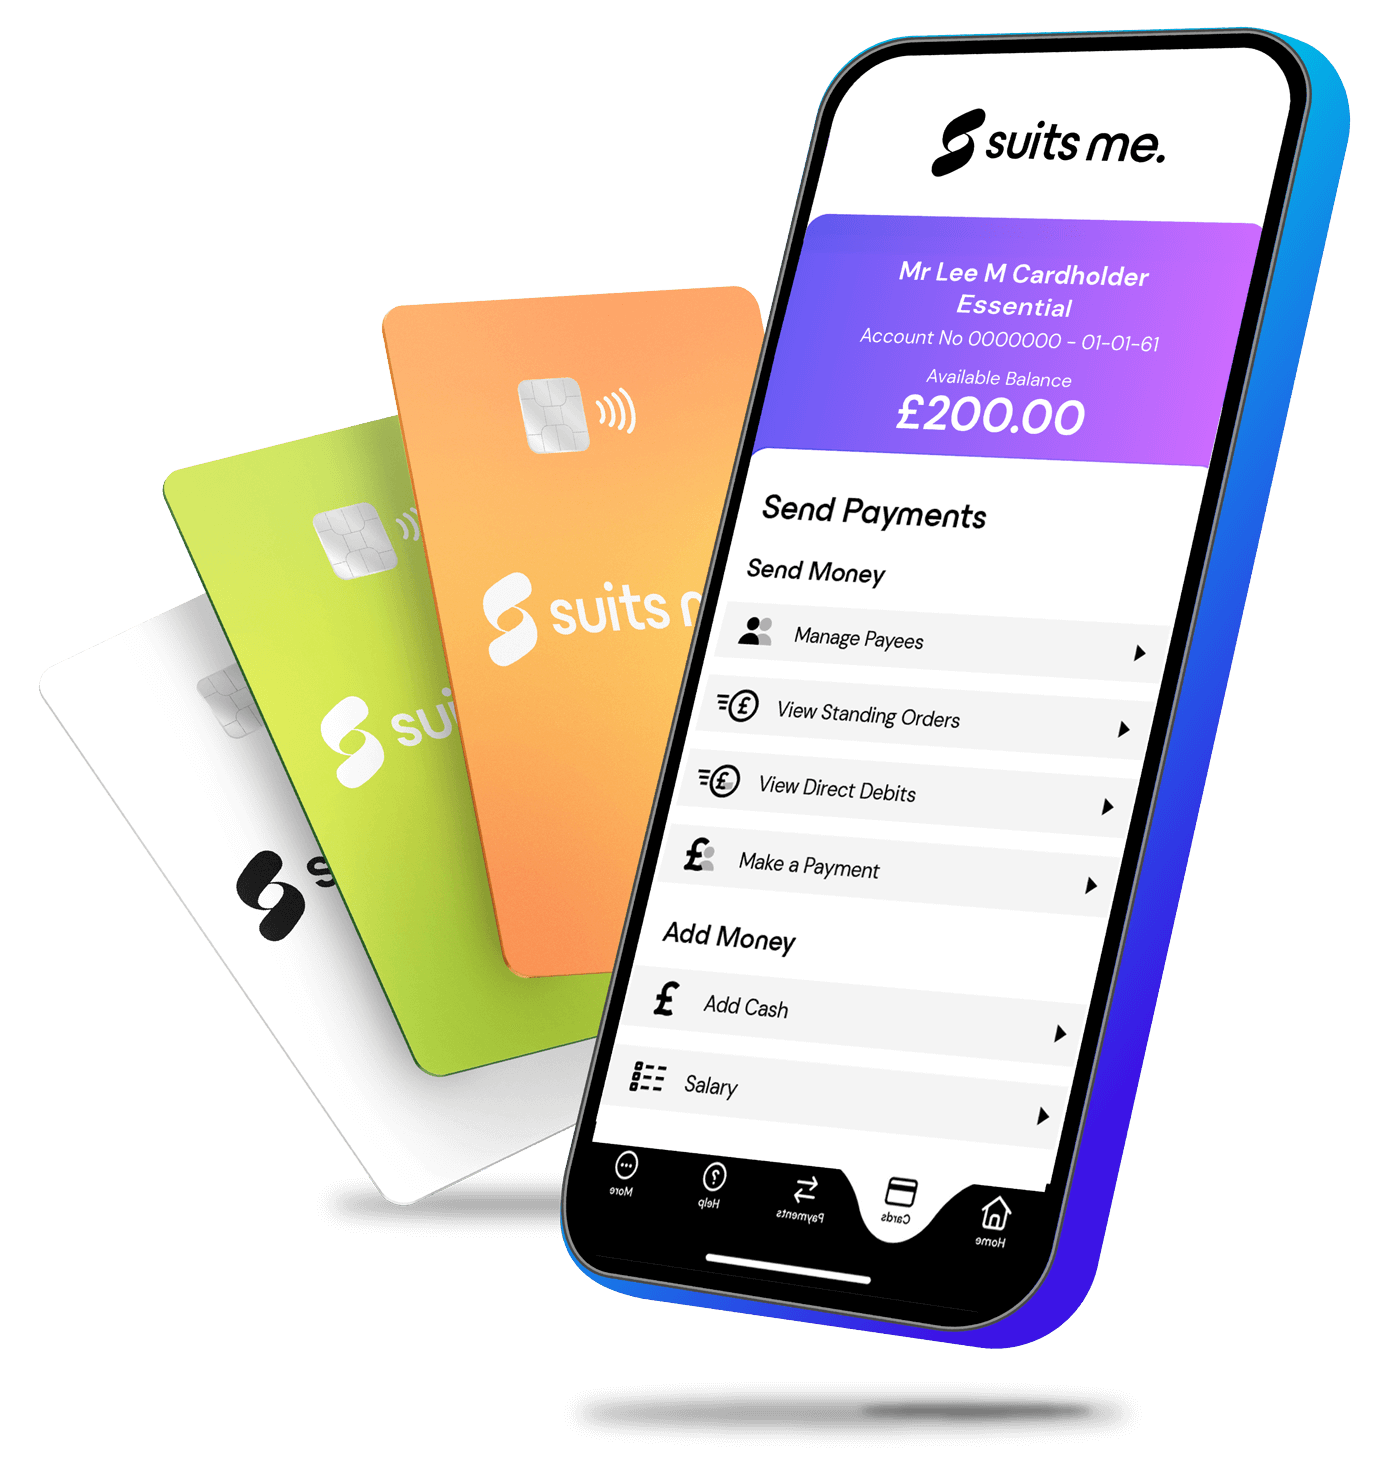
If you’re entering into or are in a Debt Management Plan (DMP), we provide personal accounts to manage your money separately.
✅ Apply online in minutes
✅ No credit checks
✅ No minimum deposit
✅ UK sort code and account number
✅ Mastercard contactless debit card
✅Receive wages and eligible benefits
Can I open a bank account on a Debt Management Plan?
Yes. Being on a Debt Management Plan (DMP) doesn’t automatically stop you from opening a new account.
Many people on a DMP choose to open a separate everyday account to help them receive their wages, pay household bills and manage their monthly budget.
Suits Me offers an accessible personal account with the everyday features you need to manage your money while you’re on a Debt Management Plan.
With Suits Me, you get:
- No credit check when you apply
- No overdraft available
- No minimum deposit required
- UK account number and sort code
- Contactless Mastercard® debit card
- Receive wages and eligible benefits
- Direct Debits and Standing Orders
- Mobile app to manage your money

Tysiące osób ufają Suits Me
-
Miałem spore trudności ze znalezieniem pracy bez konta bankowego, ale firma „Suits Me” dała mi szansę i jak dotąd sprawują się znakomicie – wielkie dzięki.
Nathan Noon, klient Suits Me
-
The personal account. This app is keeping in touch with you 24/7, and it’s solving your issues in seconds. I very very recommend it!
Julia, klientka Suits Me
-
Highly recommend this personal account.. You can top up with cash at paypoint which are everywhere! You’re ready to use your Suits me card immediately. I cannot praise them enough. You are only spending what funds are in your account so no debt. ***
LC, klient Suits Me
-
This company will be a Godsend for many people who got themselves into debt or cant get a bank account, it’s a great company with excellent customer service..
Lynne, klientka Suits Me
Should I open a separate bank account for a Debt Management Plan?
Many people decide to open a separate account when they start a Debt Management Plan because it can make budgeting much easier.
Using an everyday account like Suits Me can help you:
- Keep your monthly income separate from your debt repayments
- Pay rent, utilities and other essential bills
- Track your spending more easily
- Build better budgeting habits
- Reduce the risk of missing important payments
- You want to avoid the risk of your bank using money in your account to offset debts you owe them (sometimes called the “right of set-off”).
Plus, a Suits Me account comes with no overdraft facility, making it easier to stick within your budget and only spend what is available.
Why choose a Suits Me account while on a Debt Management Plan?

Manage your money with confidence
Keep your everyday finances organised with a UK account number, sort code and contactless Mastercard® debit card for daily spending.

Receive your wages and eligible benefits
Have your income paid directly into your account so you can budget and manage your monthly repayments more easily.

Budget wherever you are
Use the Suits Me app to check your balance, monitor spending and keep track of your money in real time.

Pay your bills on time
Set up Direct Debits and Standing Orders for rent, utilities, subscriptions and other regular payments, helping you stay on top of essential household bills.

No overdraft or credit facility
Manage the money you have available without the option to borrow, making it easier to stick to your monthly budget.

Cash top ups across the UK
Need to pay in cash? Top up your account at thousands of PayPoint locations nationwide.
What is the best bank account for a Debt Management Plan?
The best account for a Debt Management Plan is one that helps you manage your everyday money simply and confidently.
When comparing accounts, consider features like:
| Funkcja | Pasuje mi | High-street Banks |
|---|---|---|
| Brak kontroli kredytowej | ✅ | May carry out credit checks |
| No CIFAS marker check | ✅ | May carry out eligibility assessments |
| No overdraft | ✅ | Depends on provider |
| Brak minimalnego depozytu | ✅ | Depends on provider |
| Numer konta i kod banku w Wielkiej Brytanii | ✅ | ✅ |
| Zbliżeniowa karta debetowa Mastercard® | ✅ | ✅ |
| Receive wages & eligible benefits | ✅ | ✅ |
| Cashback i rabaty | ✅ | Rarely |
| Pobrania automatyczne i zlecenia stałe | ✅ | ✅ |
| Aplikacja mobilna | ✅ | Most providers |
 1
Wybierz konto
Wybierz rodzaj konta i wypełnij wniosek online w 3 minuty.
2
Wpłać środki na swoje konto
Dodaj pieniądze za pomocą przelewu, wynagrodzenia lub doładowania gotówkowego.
 3
Use Suits Me Everyday
Uzyskaj cashback na codzienne zakupy.
Wybierz odpowiednie konto dla siebie
Niezbędne
Konto zapasowe
Płatność na bieżąco/miesiąc
-
Jeśli masz już główne konto bankowe i chcesz mieć dodatkowe konto osobiste, które jest łatwe do otwarcia i użytkowania, to konto jest idealne dla Ciebie. Do sporadycznych miesięcznych wydatków z elastyczną kartą typu pay-as-you-go i aplikacją mobilną. Jeśli wykonujesz więcej niż kilka transakcji miesięcznie, nasze inne konta mogą być dla Ciebie lepszym rozwiązaniem.
-
Jeśli masz już główne konto bankowe i chcesz mieć dodatkowe konto osobiste, które jest łatwe do otwarcia i użytkowania, to konto jest idealne dla Ciebie. Do sporadycznych miesięcznych wydatków z elastyczną kartą typu pay-as-you-go i aplikacją mobilną. Jeśli wykonujesz więcej niż kilka transakcji miesięcznie, nasze inne konta mogą być dla Ciebie lepszym rozwiązaniem.
Premium
Konto wydatków
5,97 GBP miesięcznie
-
Dzięki temu kontu otrzymujesz więcej za swoje pieniądze przy codziennych wydatkach. Jeśli regularnie wykonujesz przelewy i wypłacasz gotówkę, konto Premium będzie dobrym wyborem. Cashback, rabaty i wszystko, czego potrzebujesz, aby swobodnie wydawać pieniądze.
-
Dzięki temu kontu otrzymujesz więcej za swoje pieniądze przy codziennych wydatkach. Jeśli regularnie wykonujesz przelewy i wypłacasz gotówkę, konto Premium będzie dobrym wyborem. Cashback, rabaty i wszystko, czego potrzebujesz, aby swobodnie wydawać pieniądze.
Premium Plus
Konto główne
9,97 GBP/miesiąc
-
Jeśli potrzebujesz konta do wypłaty wynagrodzenia i świadczeń, ustawienia regularnych płatności lub miejsca do wpłacania gotówki, Premium Plus jest najlepszym wyborem. Ciesz się pełnymi korzyściami, priorytetowym dostępem do obsługi telefonicznej i maksymalnymi nagrodami. Idealna, bezproblemowa alternatywa dla tradycyjnego banku jako konta głównego.
-
Jeśli potrzebujesz konta do wypłaty wynagrodzenia i świadczeń, ustawienia regularnych płatności lub miejsca do wpłacania gotówki, Premium Plus jest najlepszym wyborem. Ciesz się pełnymi korzyściami, priorytetowym dostępem do obsługi telefonicznej i maksymalnymi nagrodami. Idealna, bezproblemowa alternatywa dla tradycyjnego banku jako konta głównego.
Dla kogo przeznaczony jest plan zarządzania zadłużeniem?
Program DMP jest zazwyczaj odpowiedni dla osób, które mają stały dochód, ale mają trudności z pokryciem minimalnych miesięcznych rat z tytułu wielu zobowiązań. Najlepiej sprawdza się w przypadku zobowiązań niezabezpieczonych i zazwyczaj rozważa się go wtedy, gdy zadłużenie jest na tyle możliwe do spłaty, że nie wymaga bardziej formalnych rozwiązań w zakresie niewypłacalności, takich jak IVA czy ogłoszenie upadłości.
Jak długo trwa program restrukturyzacji zadłużenia?
Czas trwania planu spłaty zadłużenia (DMP) zależy od całkowitej kwoty zadłużenia oraz od tego, jaką kwotę jesteś w stanie realistycznie spłacać co miesiąc. Większość planów trwa od jednego do dziesięciu lat, choć niektórzy kończą je wcześniej, jeśli poprawi się ich sytuacja finansowa lub otrzymają jednorazową kwotę umożliwiającą wcześniejsze uregulowanie zadłużenia.
Czy plan zarządzania zadłużeniem wpłynie na moją zdolność kredytową?
Tak. Program spłaty zadłużenia (DMP) zazwyczaj ma negatywny wpływ na ocenę kredytową, ponieważ spłacasz długi po obniżonej stawce, zamiast dotrzymywać pierwotnie uzgodnionych warunków. Informacja ta pozostaje w Twojej historii kredytowej przez sześć lat. Jednak dla wielu osób poprawa stabilności finansowej przeważa nad krótkoterminowym wpływem na ocenę kredytową.
Czy muszę zmienić konto bankowe, rozpoczynając program spłaty zadłużenia?
Zdecydowanie zaleca się otwarcie nowego konta bankowego przed rozpoczęciem programu DMP. Jeśli korzystasz z usług banku, wobec którego masz zobowiązania finansowe – na przykład w postaci kredytu w rachunku bieżącym lub karty kredytowej w tym samym banku – instytucja ta ma prawo wykorzystać środki z Twojego rachunku bieżącego do potrącenia należności. Jest to tzw. prawo do potrącenia, które może pozbawić Cię środków na pokrycie podstawowych kosztów utrzymania.
Na co należy zwrócić uwagę przy wyborze konta bankowego, gdy korzysta się z programu zarządzania zadłużeniem?
Warto założyć konto bez możliwości przekroczenia salda, bez powiązanych produktów kredytowych i bez powiązań z żadnym z dotychczasowych wierzycieli. Najlepiej, aby konto obsługiwało polecenia zapłaty i zlecenia stałe, co pozwoli na sprawne zarządzanie regularnymi rachunkami i płatnościami w ramach programu spłaty zadłużenia (DMP). Warto również poszukać kont, które nie wymagają sprawdzania zdolności kredytowej, ponieważ w trakcie trwania programu DMP Twoja zdolność kredytowa może ulec pogorszeniu.
Czy mimo złej historii kredytowej mogę otworzyć konto bankowe w trakcie realizacji programu restrukturyzacji zadłużenia?
Tak. Wielu dostawców oferuje konta przeznaczone specjalnie dla osób z negatywną historią kredytową. Są one czasami nazywane podstawowymi kontami bankowymi lub alternatywami dla kont bankowych, takimi jak Suits Me. Zazwyczaj nie sprawdzają one historii kredytowej, więc Twój plan spłaty zadłużenia (DMP) ani ocena kredytowa nie uniemożliwią Ci otwarcia takiego konta.
Czy zmiana rachunku bankowego wpłynie na mój plan spłaty zadłużenia?
Nie. Zmiana rachunku bankowego nie ma wpływu na sam program spłaty zadłużenia (DMP). Twój dostawca usług DMP będzie nadal zarządzał spłatami zgodnie z ustaleniami. Wystarczy, że przekażesz pracodawcy nowe dane rachunku, na który ma być przelewana pensja, oraz zaktualizujesz wszystkie polecenia zapłaty i zlecenia stałe, podając nowy numer konta.
Czy wierzyciele mogą nadal kontaktować się ze mną lub naliczać odsetki w trakcie realizacji programu spłaty zadłużenia?
Program spłaty zadłużenia (DMP) jest nieformalnym porozumieniem, więc wierzyciele nie mają prawnego obowiązku wstrzymania naliczania odsetek ani zaprzestania kontaktowania się z Tobą. Jednak wielu wierzycieli zgodzi się na to po ustaleniu planu spłaty. Renomowany dostawca usług DMP będzie negocjował w Twoim imieniu, starając się uzyskać zawieszenie naliczania odsetek i opłat.
Czy powinienem skorzystać z usług darmowego czy płatnego dostawcy DMP?
Bezpłatni dostawcy usług DMP, tacy jak StepChange i Citizens Advice, oferują te same usługi co dostawcy płatni, nie pobierając od Ciebie żadnych opłat. Korzystanie z usług bezpłatnego dostawcy oznacza, że większa część Twoich środków zostanie przeznaczona na spłatę zadłużenia, a nie na opłaty. Zasadniczo zaleca się korzystanie z usług bezpłatnego dostawcy podlegającego nadzorowi FCA.