Heb je een schuldhulpverleningsplan ( DMP ) en wil je een account aanmaken?
If you’re entering into or are in a Debt Management Plan (DMP), we provide personal accounts to manage your money separately.
✅ Apply online in minutes
✅ No credit checks
✅ No minimum deposit
✅ UK sort code and account number
✅ Mastercard contactless debit card
✅Receive wages and eligible benefits
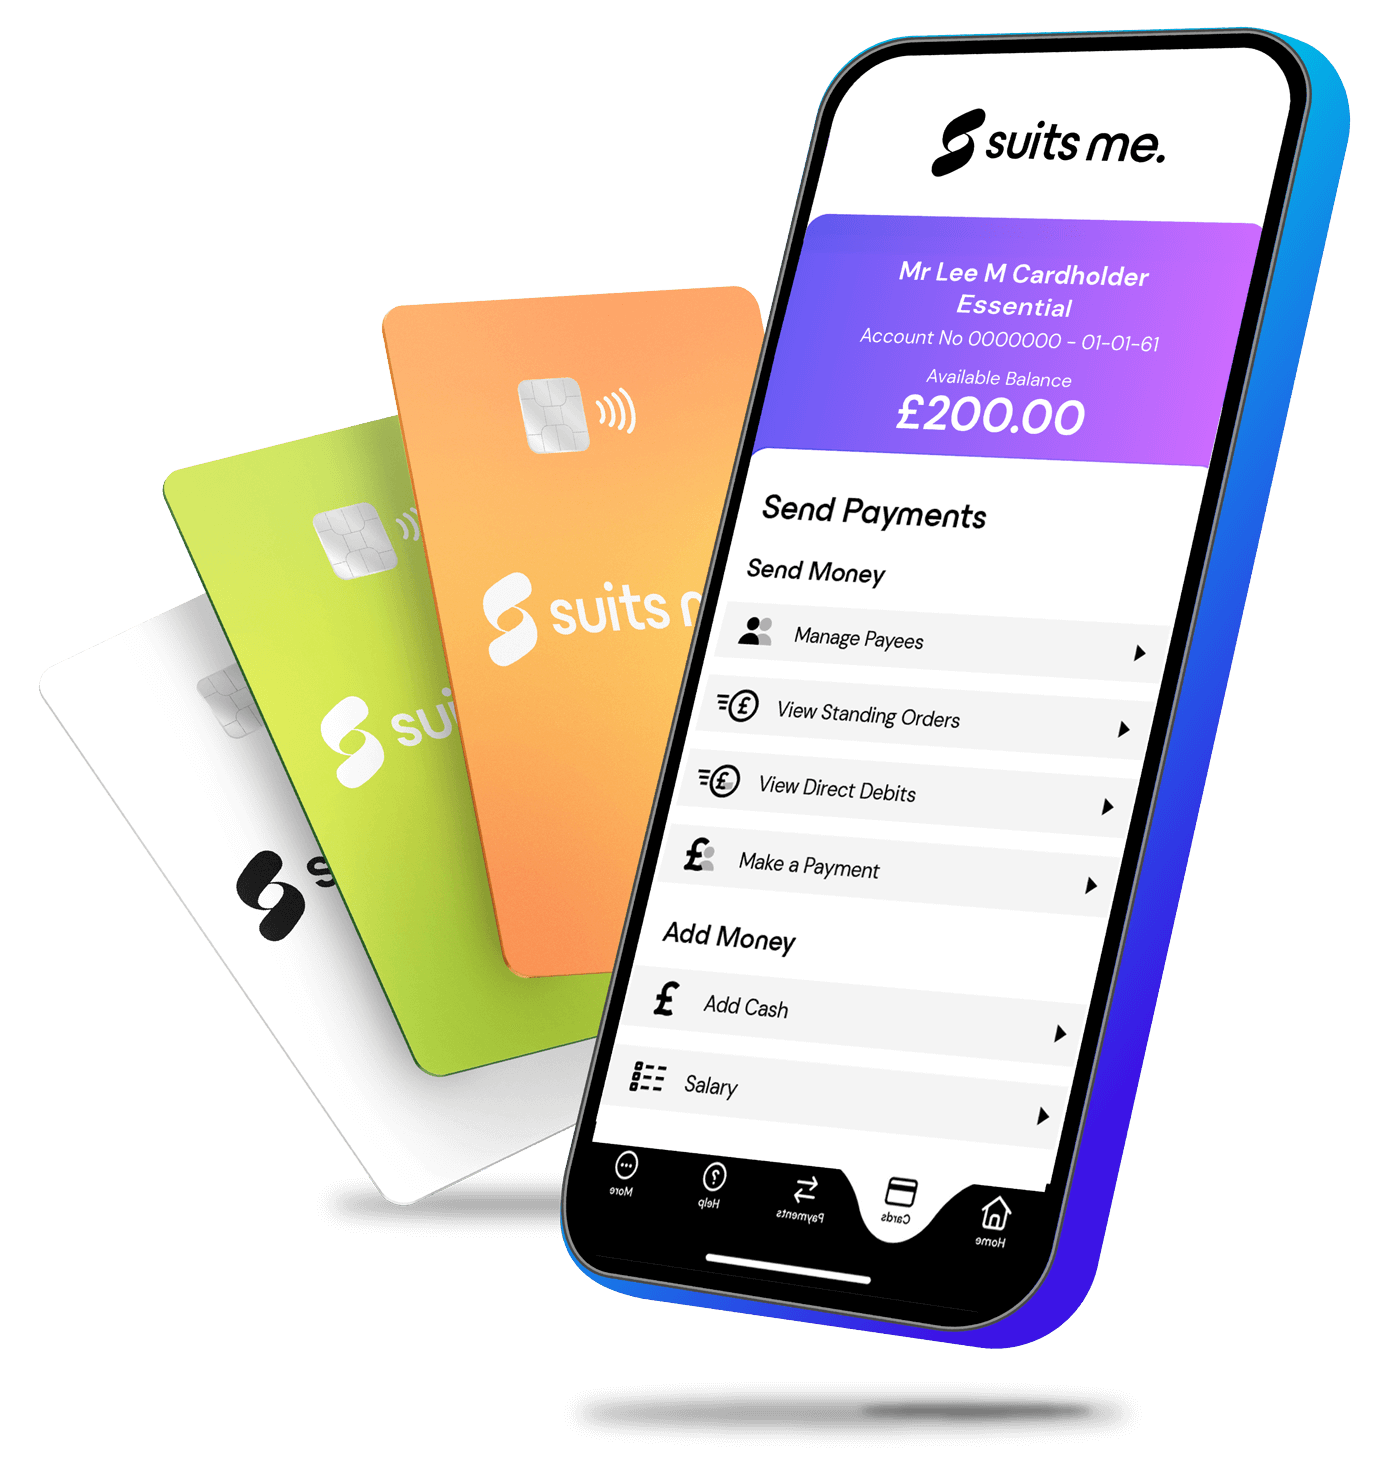
If you’re entering into or are in a Debt Management Plan (DMP), we provide personal accounts to manage your money separately.
✅ Apply online in minutes
✅ No credit checks
✅ No minimum deposit
✅ UK sort code and account number
✅ Mastercard contactless debit card
✅Receive wages and eligible benefits
Can I open a bank account on a Debt Management Plan?
Yes. Being on a Debt Management Plan (DMP) doesn’t automatically stop you from opening a new account.
Many people on a DMP choose to open a separate everyday account to help them receive their wages, pay household bills and manage their monthly budget.
Suits Me offers an accessible personal account with the everyday features you need to manage your money while you’re on a Debt Management Plan.
With Suits Me, you get:
- No credit check when you apply
- No overdraft available
- No minimum deposit required
- UK account number and sort code
- Contactless Mastercard® debit card
- Receive wages and eligible benefits
- Direct Debits and Standing Orders
- Mobile app to manage your money

Duizenden mensen vertrouwen op Suits Me
-
Ik had moeite om werk te vinden zonder bankrekening, maar Suits Me heeft me een kans gegeven. Ze zijn tot nu toe geweldig geweest, bedankt.
Nathan Noon, klant van Suits Me
-
The personal account. This app is keeping in touch with you 24/7, and it’s solving your issues in seconds. I very very recommend it!
Julia, klant van Suits Me
-
Highly recommend this personal account.. You can top up with cash at paypoint which are everywhere! You’re ready to use your Suits me card immediately. I cannot praise them enough. You are only spending what funds are in your account so no debt. ***
LC, klant van Suits Me
-
This company will be a Godsend for many people who got themselves into debt or cant get a bank account, it’s a great company with excellent customer service..
Lynne, klant van Suits Me
Should I open a separate bank account for a Debt Management Plan?
Many people decide to open a separate account when they start a Debt Management Plan because it can make budgeting much easier.
Using an everyday account like Suits Me can help you:
- Keep your monthly income separate from your debt repayments
- Pay rent, utilities and other essential bills
- Track your spending more easily
- Build better budgeting habits
- Reduce the risk of missing important payments
- You want to avoid the risk of your bank using money in your account to offset debts you owe them (sometimes called the “right of set-off”).
Plus, a Suits Me account comes with no overdraft facility, making it easier to stick within your budget and only spend what is available.
Why choose a Suits Me account while on a Debt Management Plan?

Manage your money with confidence
Keep your everyday finances organised with a UK account number, sort code and contactless Mastercard® debit card for daily spending.

Receive your wages and eligible benefits
Have your income paid directly into your account so you can budget and manage your monthly repayments more easily.

Budget wherever you are
Use the Suits Me app to check your balance, monitor spending and keep track of your money in real time.

Pay your bills on time
Set up Direct Debits and Standing Orders for rent, utilities, subscriptions and other regular payments, helping you stay on top of essential household bills.

No overdraft or credit facility
Manage the money you have available without the option to borrow, making it easier to stick to your monthly budget.

Cash top ups across the UK
Need to pay in cash? Top up your account at thousands of PayPoint locations nationwide.
What is the best bank account for a Debt Management Plan?
The best account for a Debt Management Plan is one that helps you manage your everyday money simply and confidently.
When comparing accounts, consider features like:
| Functie | Past bij mij | High-street Banks |
|---|---|---|
| Geen kredietcontroles | ✅ | May carry out credit checks |
| No CIFAS marker check | ✅ | May carry out eligibility assessments |
| No overdraft | ✅ | Depends on provider |
| Geen minimale storting | ✅ | Depends on provider |
| Brits rekeningnummer en bankcode | ✅ | ✅ |
| Contactloze Mastercard® debetkaart | ✅ | ✅ |
| Receive wages & eligible benefits | ✅ | ✅ |
| Cashback en kortingen | ✅ | Rarely |
| Automatische incasso’s en doorlopende opdrachten | ✅ | ✅ |
| Mobiele app | ✅ | Most providers |
 1
Kies een account
Selecteer uw type rekening en vul de online aanvraag in 3 minuten in.
2
Geld op uw rekening storten
Voeg geld toe via overschrijving, loon of contante aanvulling.
 3
Gebruikt Suits Me Everyday
Ontvang cashback op uw dagelijkse boodschappen.
Kies de juiste rekening voor u
Essential
Back-upaccount
Betaal als je gaat /maand
-
Als u al een hoofdbankrekening hebt en een extra persoonlijke rekening wilt die gemakkelijk te openen en te gebruiken is, dan is deze rekening perfect voor u. Voor incidentele maandelijkse uitgaven met een flexibele prepaidkaart en mobiele app. Als u meer dan een handvol transacties per maand uitvoert, zijn onze andere rekeningen wellicht beter voor u.
-
Als u al een hoofdbankrekening hebt en een extra persoonlijke rekening wilt die gemakkelijk te openen en te gebruiken is, dan is deze rekening perfect voor u. Voor incidentele maandelijkse uitgaven met een flexibele prepaidkaart en mobiele app. Als u meer dan een handvol transacties per maand uitvoert, zijn onze andere rekeningen wellicht beter voor u.
Premium
Uitgavenrekening
£ 5,97 /maand
-
Voor uw dagelijkse uitgaven krijgt u met deze rekening meer waar voor uw geld. Als u regelmatig overschrijvingen doet en geld opneemt, is Premium een goede keuze. Cashback, kortingen en alles wat u nodig hebt om gemakkelijk uitgaven te doen.
-
Voor uw dagelijkse uitgaven krijgt u met deze rekening meer waar voor uw geld. Als u regelmatig overschrijvingen doet en geld opneemt, is Premium een goede keuze. Cashback, kortingen en alles wat u nodig hebt om gemakkelijk uitgaven te doen.
Premium Plus
Hoofdaccount
£9.97 /maand
-
Als u een rekening nodig hebt voor uw loon en uitkeringen, voor het instellen van automatische betalingen of om contant geld te storten, dan is Premium Plus de beste keuze. Geniet van alle voordelen, voorrang in de wachtrij bij de klantenservice en maximale beloningen. Het ideale, zorgeloze alternatief voor een gewone bank voor uw hoofdrekening.
-
Als u een rekening nodig hebt voor uw loon en uitkeringen, voor het instellen van automatische betalingen of om contant geld te storten, dan is Premium Plus de beste keuze. Geniet van alle voordelen, voorrang in de wachtrij bij de klantenservice en maximale beloningen. Het ideale, zorgeloze alternatief voor een gewone bank voor uw hoofdrekening.
Voor wie is een schuldhulpverleningsplan geschikt?
Een DMP is doorgaans geschikt voor mensen die een vast inkomen hebben, maar moeite hebben om de minimale maandelijkse aflossingen voor meerdere schulden te betalen. Het werkt het beste bij ongedekte schulden en wordt meestal overwogen wanneer de schulden nog beheersbaar genoeg zijn om geen formelere insolventieoplossing, zoals een IVA of faillissement, te vereisen.
Hoe lang duurt een schuldhulpverleningsplan?
De looptijd van een schuldherschikkingsplan hangt af van het totale verschuldigde bedrag en van wat u realistisch gezien maandelijks kunt aflossen. De meeste plannen hebben een looptijd van één tot tien jaar, hoewel sommige mensen hun plan eerder afronden als hun financiële situatie verbetert of als ze een eenmalige uitkering ontvangen om hun schulden vervroegd af te lossen.
Heeft een schuldhulpverleningsplan invloed op mijn kredietwaardigheid?
Ja. Een schuldherschikkingsregeling heeft doorgaans een negatieve invloed op uw kredietwaardigheid, aangezien u uw schulden tegen een lager tarief aflost in plaats van volgens de oorspronkelijk overeengekomen voorwaarden. Deze informatie blijft zes jaar in uw kredietdossier staan. Voor veel mensen weegt de verbetering van hun financiële stabiliteit echter zwaarder dan de kortetermijngevolgen voor hun kredietwaardigheid.
Moet ik van bankrekening veranderen als ik een schuldhulpverleningsplan start?
Het wordt ten zeerste aangeraden om een nieuwe bankrekening te openen voordat uw schuldherschikkingsregeling ingaat. Als u bankiert bij een instelling waaraan u ook geld verschuldigd bent – bijvoorbeeld vanwege een rekening-courantkrediet of een creditcard bij dezelfde bank – heeft deze instelling het wettelijke recht om geld van uw lopende rekening te gebruiken om uw schuld bij hen te verrekenen. Dit staat bekend als het recht op verrekening, en het kan ertoe leiden dat u geen geld meer overhoudt voor essentiële kosten van levensonderhoud.
Waar moet ik op letten bij het kiezen van een bankrekening als ik een schuldhulpverleningsregeling volg?
Je hebt een rekening nodig zonder kredietfaciliteit, zonder gekoppelde kredietproducten en zonder verbanden met je huidige schuldeisers. Idealiter ondersteunt deze rekening automatische incasso’s en doorlopende opdrachten, zodat je je vaste rekeningen en betalingen in het kader van een schuldherschikkingsplan soepel kunt regelen. Het is ook de moeite waard om te zoeken naar rekeningen waarvoor geen kredietcontrole nodig is, aangezien je kredietwaardigheid tijdens een schuldherschikkingsplan waarschijnlijk onder druk komt te staan.
Kan ik tijdens een schuldherschikkingsregeling nog steeds een bankrekening openen als ik een slechte kredietwaardigheid heb?
Ja. Er zijn verschillende aanbieders die rekeningen aanbieden die speciaal zijn bedoeld voor mensen met een slechte kredietgeschiedenis. Deze worden soms ‘basisbankrekeningen’ of alternatieven voor bankrekeningen genoemd, zoals Suits Me. Ze voeren doorgaans geen kredietcontroles uit, dus je schuldherschikkingsplan of kredietwaardigheid zal geen belemmering vormen voor je aanvraag.
Heeft het overstappen naar een andere bank invloed op mijn schuldhulpverleningsplan?
Nee. Het openen van een nieuwe bankrekening heeft geen invloed op uw schuldherschikkingsregeling zelf. Uw schuldherschikkingsregeling blijft uw aflossingen volgens afspraak beheren. U hoeft alleen uw werkgever uw nieuwe bankgegevens door te geven voor de uitbetaling van uw loon, en eventuele automatische incasso’s of doorlopende opdrachten aan te passen aan uw nieuwe rekening.
Kunnen schuldeisers tijdens een schuldherschikkingsregeling nog steeds contact met mij opnemen of rente in rekening brengen?
Een DMP is een informele overeenkomst, dus schuldeisers zijn wettelijk niet verplicht om de rente te bevriezen of geen contact meer met u op te nemen. Veel schuldeisers zullen hier echter mee instemmen zodra er een regeling is getroffen. Een gerenommeerde DMP-aanbieder zal namens u onderhandelen om te proberen de rente en kosten op te schorten.
Moet ik kiezen voor een gratis of een betaalde DMP-aanbieder?
Gratis DMP-aanbieders zoals StepChange en Citizens Advice bieden dezelfde dienst aan als betaalde aanbieders, zonder dat het u iets kost. Als u voor een gratis aanbieder kiest, gaat een groter deel van uw geld naar het aflossen van uw schulden in plaats van naar kosten. Over het algemeen wordt aangeraden om een gratis, door de FCA gereguleerde aanbieder te kiezen.